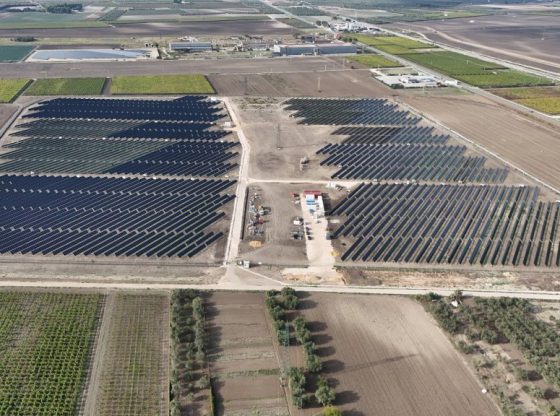


Η εντυπωσιακή άνοδος της ηλιακής ενέργειας στην Ισπανία περνά πλέον το πιο σκληρό τεστ βιωσιμότητας. Το μεσημέρι, όταν ο ήλιος χτυπά στο μέγιστο και τα φωτοβολταϊκά πάρκα γεμίζουν το σύστημα, η προσφορά ηλεκτρικής ενέργειας ξεπερνά συχνά τη ζήτηση, οδηγώντας τις τιμές χονδρικής στο μηδέν ή και σε αρνητικό έδαφος. Αυτό το φαινόμενο δεν είναι πια μια σπάνια εξαίρεση, αλλά μια καθημερινή πραγματικότητα που συμπιέζει τα έσοδα των παραγωγών και αναγκάζει την αγορά να ξαναγράψει τους κανόνες χρηματοδότησης.
Το ζήτημα αναδεικνύει πρόσφατη ανάλυση του οίκου αξιολόγησης Morningstar DBRS, όπως καταγράφεται σε σχετικό ρεπορτάζ του pv Europe. Σύμφωνα με τα στοιχεία που παρουσιάζονται, η μέση τιμή που εισπράττουν στην πράξη οι ηλιακές μονάδες ανά μεγαβατώρα υποχώρησε από περίπου 73 ευρώ το πρώτο εξάμηνο του 2023 σε μόλις 24 ευρώ το πρώτο εξάμηνο του 2026. Παράλληλα, ο λόγος της τιμής που πετυχαίνει η ηλιακή ενέργεια προς την τιμή βάσης της αγοράς έπεσε από το 82% στο 48%, ενώ οι ώρες με αρνητικές τιμές στο πρώτο μισό του 2026 ξεπέρασαν ήδη το σύνολο ολόκληρου του 2025.
Η εικόνα αυτή δείχνει καθαρά ότι η απλή προσθήκη νέων φωτοβολταϊκών μεγαβάτ δεν λύνει το πρόβλημα—αντιθέτως, επιτείνει τον κανιβαλισμό των μεσημεριανών τιμών όταν το δίκτυο και οι υποδομές εξισορρόπησης δεν συμβαδίζουν. Όταν χιλιάδες μεγαβάτ παράγονται ταυτόχρονα τις ίδιες ηλιόλουστες ώρες και οι γραμμές μεταφοράς ή η αποθήκευση δεν μπορούν να απορροφήσουν τον όγκο αυτό, η αγορά στέλνει σήμα απαξίωσης. Οι επενδυτές και οι δανειστές κοιτούν πλέον πολύ πιο προσεκτικά όχι μόνο πόση ενέργεια παράγει ένα πάρκο, αλλά πότε την παράγει και πόσο ευέλικτο είναι απέναντι στις διακυμάνσεις.
Ιδιαίτερα ευάλωτα εμφανίζονται παλαιότερα έργα που είχαν στηριχθεί σε συμφωνίες αγοράς ηλεκτρικής ενέργειας (PPA) υπογεγραμμένες πριν γενικευτούν οι αρνητικές τιμές. Σε πολλές τέτοιες συμβάσεις, οι αρνητικές τιμές της επόμενης ημέρας οδηγούν σε περικοπή ή αναστολή πληρωμών, ενώ οι όροι αποζημίωσης για υποχρεωτικές περικοπές παραγωγής που διατάσσει ο διαχειριστής Red Eléctrica de España διαφέρουν σημαντικά και σε ορισμένες περιπτώσεις αφήνουν τους παραγωγούς χωρίς έσοδα. Για να θωρακιστούν τα νέα έργα, απαιτούνται πιο σύγχρονες δικλείδες ασφαλείας στα συμβόλαια, όπως κατώτατα όρια τιμών στα 0 ευρώ/MWh, ανώτατα όρια στις ώρες αρνητικών τιμών που λαμβάνονται υπόψη, συμβάσεις επί διαφοράς (CfDs) και σαφείς ρήτρες αποζημίωσης για περικοπές.
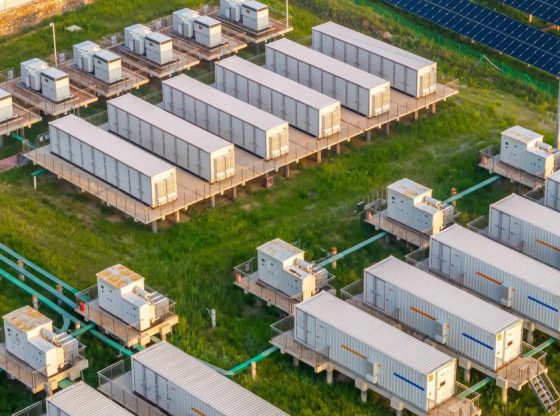
Παράλληλα, η λύση μεταφέρεται από την απλή παραγωγή στη διαχείριση του χρόνου και της ισχύος. Η δυνατότητα προσωρινής απενεργοποίησης μονάδων όταν οι τιμές βυθίζονται ή η ενσωμάτωση συστημάτων αποθήκευσης σε μπαταρίες (BESS) επιτρέπει τη μεταφορά ενέργειας προς τις ώρες αιχμής αργότερα μέσα στην ημέρα. Σε εθνικό επίπεδο, η Ισπανία κινείται προς αυτή την κατεύθυνση με τον μηχανισμό αγοράς ισχύος ύψους περίπου 9 δισεκατομμυρίων ευρώ σε βάθος δεκαετίας—που εγκρίθηκε από την Ευρωπαϊκή Επιτροπή τον Μάιο του 2026—καθώς και με πρόγραμμα ενίσχυσης 700 εκατομμυρίων ευρώ για αποθήκευση μεγάλης κλίμακας.
Ωστόσο, ο ρυθμός ανάπτυξης της αποθήκευσης παραμένει μια μεγάλη πρόκληση. Παρότι η εγκατεστημένη ισχύς μπαταριών στην Ισπανία δεκαπλασιάστηκε μετά το μπλακ άουτ του Απριλίου 2025, φτάνοντας από περίπου 28 MW στα 300 MW τον Σεπτέμβριο του 2026, η απόσταση από τον στόχο των 22,5 GW συνολικής αποθήκευσης έως το 2030 στο πλαίσιο του εθνικού σχεδίου PNIEC παραμένει τεράστια. Την ίδια στιγμή, η χώρα στοχεύει σε 76 GW συνολικής ηλιακής ισχύος έως το 2030 (57 GW κεντρικών μονάδων και 19 GW αυτοκατανάλωσης), γεγονός που καθιστά την ευελιξία κρίσιμη προϋπόθεση για κάθε νέο επενδυτικό σχέδιο.
Στην πράξη, η ισπανική εμπειρία λειτουργεί ως καθρέφτης για ολόκληρη την ευρωπαϊκή αγορά ενέργειας. Όσο περισσότερη ηλιακή ενέργεια εντάσσεται στο σύστημα χωρίς επαρκή ευελιξία δικτύου, αποθήκευση και έξυπνη αντιστάθμιση κινδύνου, τόσο πιο πιθανό είναι τα έργα να χάσουν πολύτιμη αξία στις ώρες αιχμής της ηλιοφάνειας. Για την επόμενη μέρα της ηλιακής ανάπτυξης, η τραπεζική χρηματοδότηση δεν θα κρίνεται μόνο από τον ήλιο, αλλά από την ικανότητα προσαρμογής σε μια αγορά που αλλάζει ρυθμό.