

Οι νέες εγκαταστάσεις αποθήκευσης ενέργειας παγκοσμίως θα φτάσουν τα 188 GW/535 GWh το 2026, Σύμφωνα με τις τελευταίες προβλέψεις του BloombergNEF (BNEF), σημειώνοντας αύξηση 45% στην ισχύ σε σύγκριση με το 2025. Η Κίνα, οι ΗΠΑ και η Αυστραλία θα συγκεντρώσουν το 62% των νέων εγκαταστάσεων.
Στην Κίνα, η αγορά διατηρεί υψηλό ρυθμό εγκαταστάσεων, παρά τη λήξη της υποχρέωσης που συνέδεε την αποθήκευση με νέα έργα ΑΠΕ. Στους νέους μηχανισμούς στήριξης περιλαμβάνονται η απαίτηση εξασφάλισης εγγυημένης ισχύος για ορισμένα αυτοτελή φωτοβολταϊκά και αιολικά έργα, καθώς και ο στόχος για 300 GW αποθήκευσης έως το 2030.
Στις ΗΠΑ, η αγορά συνεχίζει να αναπτύσσεται με τη στήριξη των φορολογικών κινήτρων και της αυξανόμενης ζήτησης από τα data centers. Στην Ινδία, οι αναθέσεις έργων μέσω διαγωνισμών αναμένεται να οδηγήσουν τις νέες εγκαταστάσεις πάνω από τα 6 GW το 2026, από μερικές εκατοντάδες MW την προηγούμενη χρονιά.
Στην Ευρώπη, πέρα από το Ηνωμένο Βασίλειο, τη Γερμανία και την Ιταλία, αγορές όπως η Βουλγαρία, η Ρουμανία, η Πολωνία, η Γαλλία, η Ελλάδα, η Ολλανδία και η Ουκρανία αναμένεται να φτάσουν σε επίπεδα εγκαταστάσεων της τάξης του 1 GW.
Για το 2027, η BNEF προβλέπει νέες εγκαταστάσεις 209 GW/638 GWh, αυξημένες κατά 11% ως προς την ισχύ. Μεταξύ των αγορών που αναμένεται να επιταχύνουν την ανάπτυξή τους είναι η Ισπανία, τα Ηνωμένα Αραβικά Εμιράτα, η Χιλή και η Ιαπωνία. Έως το 2036, η συνολική παγκόσμια ισχύς αποθήκευσης θα μπορούσε να φτάσει τα 3 TW/11 TWh, περίπου δεκαπλάσια σε σχέση με το 2025.
Αποθήκευση σε συνδυασμό με φωτοβολταϊκά
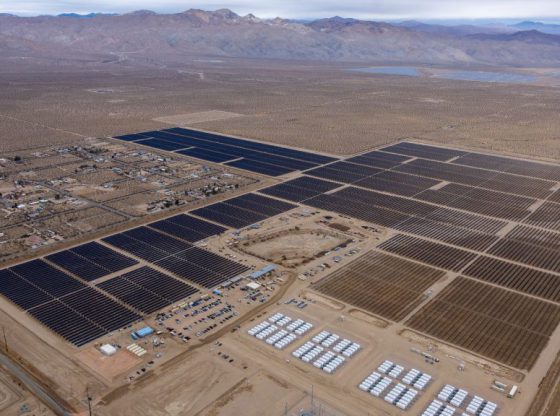
Η συνδυασμένη ανάπτυξη συστημάτων αποθήκευσης με έργα ΑΠΕ, και κυρίως φωτοβολταϊκά, καταλαμβάνει ολοένα μεγαλύτερο μερίδιο των νέων εγκαταστάσεων. Στα τέλη του 2025, η εγκατεστημένη ισχύς συστημάτων αποθήκευσης που συνδέονταν με φωτοβολταϊκά ανερχόταν σε 69 GW/196 GWh, σε συνδυασμό με 299 GW φωτοβολταϊκής ισχύος.
Η ενσωμάτωση της αποθήκευσης στα έργα ΑΠΕ ενισχύεται ως απάντηση στις αυξανόμενες περικοπές παραγωγής και στο φαινόμενο της συμπίεσης των τιμών λόγω της αυξημένης παραγωγής από την ίδια τεχνολογία, σε αγορές όπως οι ΗΠΑ, η Αυστραλία και η Χιλή. Πέρα από την Κίνα, και άλλες χώρες έχουν θεσπίσει κανονιστικές απαιτήσεις ή όρους διαγωνισμών που συνδέουν τα έργα ΑΠΕ με την αποθήκευση, μεταξύ των οποίων η Ινδία, το Μεξικό και οι Φιλιππίνες.
Περιφερειοποίηση των εφοδιαστικών αλυσίδων
Οι πολιτικές ενίσχυσης της εγχώριας παραγωγής αναδιαμορφώνουν τις εφοδιαστικές αλυσίδες των μπαταριών και των συστημάτων αποθήκευσης ενέργειας. Οι ΗΠΑ συνδυάζουν δασμούς και κίνητρα για την εγχώρια μεταποίηση με περιορισμούς στον εξοπλισμό και στα εξαρτήματα που συνδέονται με κινεζικές εφοδιαστικές αλυσίδες.
Η ασφάλεια εφοδιασμού και η κυβερνοασφάλεια επηρεάζουν επίσης τις πολιτικές της Ευρωπαϊκής Ένωσης και της Ιαπωνίας. Ως αποτέλεσμα, οι Κινέζοι κατασκευαστές εξοπλισμού ενισχύουν την παρουσία τους σε αγορές με λιγότερους περιορισμούς, κυρίως στη Μέση Ανατολή, τη Λατινική Αμερική και την υποσαχάρια Αφρική. Η Νότια Κορέα, η Ινδία και η Βραζιλία έχουν επίσης υιοθετήσει μέτρα προστασίας της εγχώριας βιομηχανίας, αν και λιγότερο αυστηρά από εκείνα των ΗΠΑ.
LFP και μπαταρίες νατρίου
Οι μπαταρίες φωσφορικού σιδήρου λιθίου (LFP) θα παραμείνουν η κυρίαρχη τεχνολογία στην αποθήκευση ενέργειας κατά την επόμενη δεκαετία, χάρη στο ανταγωνιστικό κόστος, τη διάρκεια ζωής τους σε κύκλους φόρτισης και εκφόρτισης και τη διαθεσιμότητα των εφοδιαστικών αλυσίδων.
Ωστόσο, η αύξηση του κόστους των υλικών που χρησιμοποιούνται στις μπαταρίες LFP ενισχύει το ενδιαφέρον για τις μπαταρίες ιόντων νατρίου. Η συγκεκριμένη τεχνολογία παρουσιάζει χαμηλότερο κίνδυνο πυρκαγιάς και μεγαλύτερο εύρος θερμοκρασιών λειτουργίας, χαρακτηριστικά που μπορούν να περιορίσουν την ανάγκη για υγρή ψύξη και να μειώσουν την κατανάλωση ενέργειας των βοηθητικών συστημάτων.
Η υιοθέτησή της εξακολουθεί, ωστόσο, να περιορίζεται από τη μικρότερη βιομηχανική κλίμακα παραγωγής και τη χαμηλότερη οικονομική ανταγωνιστικότητά της σε σύγκριση με τις LFP. Αντίστοιχοι περιορισμοί επηρεάζουν και άλλες τεχνολογίες αποθήκευσης μεγάλης διάρκειας που δεν βασίζονται στο λίθιο.