

Η ελληνική αγορά φυσικού αερίου εδραιώνει τον ρόλο της ως κρίσιμος περιφερειακός ενεργειακός πυλώνας στη Νοτιοανατολική Ευρώπη. Σύμφωνα με τα στοιχεία του Greek Natural Gas Market Report της Grant Thornton για τον Αύγουστο του 2026, η στρατηγική ανθεκτικότητα του εγχώριου συστήματος βασίζεται σε ένα επιτυχημένο διττό μοντέλο εφοδιασμού, το οποίο συνδυάζει τη σταθερή ροή βάσης από τους αγωγούς με την ευελιξία και τις υψηλές δυνατότητες ελιγμών που προσφέρουν οι εισαγωγές Υγροποιημένου Φυσικού Αερίου (LNG).
Το μείγμα εφοδιασμού, το ρωσικό αέριο και οι πύλες εισόδου
Όπως αναδεικνύεται στην ανάλυση της Grant Thornton, η εικόνα του εφοδιασμού για τον Αύγουστο του 2026 κατέγραψε τη διατήρηση μιας ισχυρής βάσης από τις οδεύσεις αγωγών, παράλληλα με τη σημαντική συμμετοχή του LNG:
-
Αέριο Αγωγών: Κάλυψε 4,3 TWh (μερίδιο 59% των συνολικών εισαγωγών).
-
Υγροποιημένο Φυσικό Αέριο (LNG): Ανήλθε σε 3,0 TWh (μερίδιο 41% των συνολικών εισαγωγών).
Η κατανομή 59/41 εξασφαλίζει τη βέλτιστη ισορροπία: το αέριο αγωγών προσφέρει προβλέψιμο όγκο, ενώ το LNG δίνει την απαραίτητη ευελιξία προσαρμογής στις διεθνείς διακυμάνσεις.
Στα σημεία εισόδου των αγωγών, το Σιδηρόκαστρο παραμένει η βασική πύλη διοχετεύοντας περίπου 3,7 TWh (δηλαδή το 87% του αερίου αγωγών, κυρίως ρωσικής προέλευσης), με αποτέλεσμα το συνολικό μερίδιο του ρωσικού αερίου να αγγίζει το 51% των συνολικών εισαγωγών της χώρας για τον μήνα Αύγουστο. Παράλληλα, η Νέα Μεσημβρία (σημείο διασύνδεσης με τον αγωγό TAP) συνεισέφερε 0,6 TWh (13%).
Δείκτες απόδοσης: Ετήσια αύξηση 13% και η ώθηση από το FSRU
Σε συγκριτική ετήσια βάση (YoY), τα στοιχεία του Greek Natural Gas Market Report δείχνουν ότι οι συνολικές ποσότητες φυσικού αερίου στο Εθνικό Σύστημα Μεταφοράς Φυσικού Αερίου (ΕΣΜΦΑ) ενισχύθηκαν κατά 13%, φθάνοντας τις 57 TWh (από 51 TWh την αντίστοιχη περσινή περίοδο).
Η άνοδος αυτή τροφοδοτήθηκε από τρεις κρίσιμες παραμέτρους:
-
Σταθερότητα Αγωγών: Οι συνολικές ροές παρέμειναν ανθεκτικές στις 29,5 TWh.
-
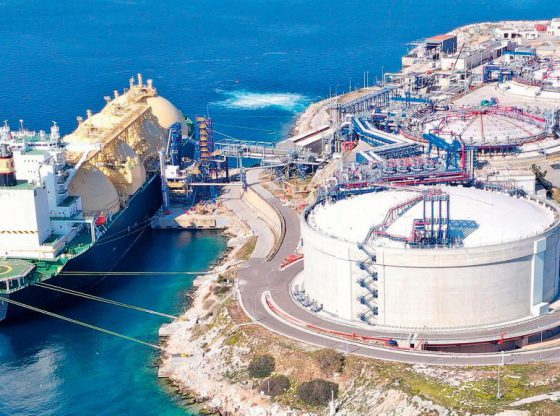
Άνοδος στη Ρεβυθούσα: Οι εισαγωγές μέσω του τερματικού σταθμού (σημείο Αγίας Τριάδας) αυξήθηκαν κατά 13%, φθάνοντας τις 22,5 TWh.
-
Κλιμάκωση FSRU Αλεξανδρούπολης: Η είσοδος της Πλωτής Μονάδας (FSRU) στο σημείο «Αμφιτρίτη» έφθασε τις 5 TWh, καταγράφοντας ετήσια αύξηση κατά 4 TWh.
Σε μηνιαία βάση (MoM), ενώ η συνολική δραστηριότητα αυξήθηκε κατά 3%, οι εισαγωγές LNG υπεραπέδωσαν σημειώνοντας αύξηση 6%.
Τριπλασιασμός εξαγωγών και δομή της εγχώριας ζήτησης
Ο μετασχηματισμός της Ελλάδας από τελικό καταναλωτή σε περιφερειακό διαμετακομιστικό κόμβο αποτυπώνεται στον τριπλασιασμό των εξαγωγών, οι οποίες εκτινάχθηκαν από τις 4,5 TWh στις 12 TWh σε ετήσια βάση. Αυτή η εξαγωγική δυναμική αποτέλεσε και τον κύριο κινητήριο μοχλό για τη συνολική αύξηση των εισαγωγών, την ώρα που η εγχώρια κατανάλωση διατηρήθηκε σταθερή στις 46 TWh.
Σύμφωνα με την έκθεση της Grant Thornton, η κατανομή των εξόδων αερίου για τον Αύγουστο του 2026 διαμορφώθηκε ως εξής:
-
Ηλεκτροπαραγωγή: 4,4 TWh (60% των συνολικών εξόδων), διατηρώντας την πρωτοκαθεδρία λόγω των θερινών αναγκών.
-
Εξαγωγές: 1,7 TWh (23% των εξόδων), με μηνιαία αύξηση 15%.
-
Βιομηχανία: 0,7 TWh (αύξηση 11%).
-
Δίκτυα Διανομής: 0,6 TWh.
Περιφερειακή διανομή και βιομηχανικός αντίκτυπος
Η λεπτομερής παρακολούθηση της περιφερειακής κατανάλωσης και των τεχνικών Σημείων Παράδοσης (PoD) είναι απαραίτητη για τη βελτίωση των στρατηγικών λιανικής και του σχεδιασμού του δικτύου. Τον Αύγουστο του 2026, το τοπίο της διανομής καθορίστηκε από τη βιομηχανική συγκέντρωση και την επίδραση του πληθωρισμού στη συμπεριφορά των οικιακών καταναλωτών.
Η Αττική και η Στερεά Ελλάδα παραμένουν οι κύριοι κόμβοι κατανάλωσης, με συνδυασμένη κατανάλωση περίπου 234 GWh. Η βιομηχανική χρήση εξακολουθεί να αποτελεί τον βασικό παράγοντα της διανομής, αντιπροσωπεύοντας το 82% της συνολικής ζήτησης. Αξιοσημείωτο είναι ότι η αύξηση 11% της βιομηχανικής κατανάλωσης υποστηρίχθηκε από ουσιαστική διεύρυνση της βάσης τελικών χρηστών, με τους ενεργοποιημένους βιομηχανικούς χρήστες να αυξάνονται από 353 σε 376.
Από το τμήμα λιανικής προκύπτει ένα κρίσιμο εύρημα: παρά την ενεργοποίηση 26.788 νέων Σημείων Παράδοσης (PoD), που αντιστοιχεί σε διεύρυνση του δικτύου κατά 4%, η πραγματική οικιακή κατανάλωση παρέμεινε σε μεγάλο βαθμό συγκρατημένη. Αυτό υποδηλώνει ότι, παρότι η εμβέλεια των υποδομών επεκτείνεται, η κατανάλωση ανά νοικοκυριό περιορίζεται από τις πληθωριστικές πιέσεις.
Οι επιδόσεις των περιφερειακών δικτύων παρουσίασαν έντονες αποκλίσεις:
-
Enaon EDA: Κατέγραψε ετήσια ανάπτυξη 5%, υποστηριζόμενη από τη συνδυασμένη επέκταση των βιομηχανικών και οικιακών τμημάτων.
-
Δίκτυα Hengas: Κατέγραψαν πτώση 44%, κυρίως λόγω της σχεδόν κατά 50% υποχώρησης της οικιακής κατανάλωσης.
Οι μηνιαίες τάσεις καθορίστηκαν από την επίδραση της θερινής διακοπής δραστηριοτήτων. Οι οικιακοί και εμπορικοί τομείς υποχώρησαν κατά 17% έως 18% λόγω μειωμένων αναγκών για ζεστό νερό και περιορισμένης επιχειρηματικής δραστηριότητας. Παράλληλα, ο βιομηχανικός τομέας σημείωσε πτώση 19%, φθάνοντας τις 457 GWh, καθώς οι μονάδες προχώρησαν σε προγραμματισμένη προληπτική συντήρηση κατά την περίοδο των διακοπών.
Το νέο τοπίο της ελληνικής αγοράς
Τα ευρήματα του Greek Natural Gas Market Report της Grant Thornton για τον Αύγουστο του 2026 επιβεβαιώνουν ότι η Ελλάδα έχει εξελιχθεί επιτυχώς σε έναν διαφοροποιημένο ενεργειακό κόμβο με εξαγωγικό προσανατολισμό. Η σταθερότητα της αγοράς στηρίζεται στην ανθεκτικότητα των παραδοσιακών διαδρομών αγωγών, ενώ η μελλοντική της ανάπτυξη συνδέεται σαφώς με την κλιμάκωση των υποδομών LNG και FSRU στην Αμφιτρίτη και την Αγία Τριάδα.
Ο τριπλασιασμός των εξαγωγών σε ετήσια βάση αποτελεί σαφή ένδειξη της επιτυχούς εξέλιξης της Ελλάδας σε ενεργειακό κόμβο. Διατηρώντας υψηλό απόθεμα ευελιξίας μέσω LNG και αξιοποιώντας πολλαπλά διασυνδεδεμένα σημεία εισόδου, η χώρα τοποθετείται ως ζωτικής σημασίας πάροχος ασφάλειας για την ευρύτερη περιοχή των Βαλκανίων και της Ευρώπης.