

Η ευρωπαϊκή αγορά ενέργειας εισέρχεται στον χειμώνα του 2026/2027 αντιμέτωπη με μια εξαιρετικά εύθραυστη ισορροπία. Ενώ η προηγούμενη μεγάλη ενεργειακή κρίση του 2022 προκλήθηκε κυρίως από τη σταδιακή διακοπή των ροών μέσω των ρωσικών αγωγών, η παρούσα δοκιμασία οφείλεται σε σοβαρές γεωπολιτικές αναταράξεις που επηρεάζουν απευθείας την παγκόσμια αλυσίδα εφοδιασμού Υγροποιημένου Φυσικού Αερίου (LNG).
Σύμφωνα με την εκτενή ανάλυση της Grant Thornton, η Ελλάδα βρίσκεται πλέον σε ένα κομβικό σημείο καμπής (inflection point). Η χώρα μετατρέπεται ταχύτατα από έναν απλό τοπικό καταναλωτή σε καθοριστική πύλη εισαγωγής και επανεξαγωγής φυσικού αερίου για ολόκληρη τη Νοτιοανατολική Ευρώπη. Αυτός ο νέος ρόλος προσφέρει σημαντικά γεωστρατηγικά πλεονεκτήματα, αλλά ταυτόχρονα συνεπάγεται αυξημένη έκθεση σε εξωτερικούς κινδύνους και έντονη μεταβλητότητα τιμών, υπογραμμίζοντας την ανάγκη για άμεσες δομικές μεταρρυθμίσεις.
-
Το Παγκόσμιο και Ευρωπαϊκό Πλαίσιο: Πιεσμένα Αποθέματα και Ανοδικές Τιμές
Το Γεωπολιτικό Σοκ στη Μέση Ανατολή
Η έναρξη των προβλημάτων στην παγκόσμια εφοδιαστική αλυσίδα το 2026 συνδέεται άμεσα με την κλιμάκωση της έντασης στη Μέση Ανατολή. Το κλείσιμο των Στενών του Ορμούζ στα τέλη Φεβρουαρίου 2026 οδήγησε στον εγκλωβισμό περισσότερων από 280 εκατομμυρίων κυβικών μέτρων LNG ημερησίως. Πρόκειται για ποσότητα που αντιπροσωπεύει περίπου το 20% της παγκόσμιας προσφοράς υγροποιημένου φυσικού αερίου, προερχόμενη κυρίως από τις εγκαταστάσεις του Ras Laffan στο Κατάρ. Η κήρυξη κατάστασης ανωτέρας βίας (force majeure) από την QatarEnergy στις αρχές Μαρτίου αφαίρεσε σημαντικό όγκο αερίου από τη διεθνή αγορά.
Αν και το Κατάρ κάλυπτε απευθείας περίπου το 8% των ευρωπαϊκών εισαγωγών LNG το 2025, η έλλειψη αυτή ανάγκασε τις ευρωπαϊκές εταιρείες να ανταγωνιστούν άμεσα τους Ασιάτες αγοραστές για την προσέλκυση των ευέλικτων φορτίων από τις Ηνωμένες Πολιτείες. Τα φορτία αυτά κατευθύνονται πλέον συστηματικά προς τις αγορές που προσφέρουν την υψηλότερη τιμή, εντείνοντας τον ανταγωνισμό και πιέζοντας τις τιμές προς τα πάνω.
Η Εξάντληση των Ευρωπαϊκών Αποθηκών
Το γεωπολιτικό αυτό σοκ εκδηλώθηκε σε μια περίοδο που τα ευρωπαϊκά αποθέματα φυσικού αερίου βρίσκονταν ήδη σε χαμηλά επίπεδα. Ένας βαρύς χειμώνας 2025/2026 άφησε τις αποθήκες της Ευρωπαϊκής Ένωσης μόλις στο 28% της χωρητικότητάς τους την 1η Απριλίου 2026 (έναντι 56% την αντίστοιχη ημέρα του 2023 και 34% το 2025).
Η περίοδος αναπλήρωσης των αποθεμάτων κατά τη διάρκεια του καλοκαιριού αποδείχθηκε ιδιαίτερα δύσκολη. Την 1η Οκτωβρίου 2026, τα ευρωπαϊκά αποθέματα ανέρχονταν σε περίπου 811 TWh (72% της συνολικής χωρητικότητας), έναντι 940 TWh (83%) την ίδια ημερομηνία το 2025. Το έλλειμμα των 130 TWh ισοδυναμεί με 1,5 φορά τη συνολική ποσότητα φυσικού αερίου που διακινείται ετησίως μέσω του ελληνικού συστήματος μεταφοράς.
Χρονική Περίοδος / Σενάριο |
Πληρότητα Ευρωπαϊκών Αποθηκών |
Απαιτούμενη Προσαρμογή Ζήτησης |
1 Απριλίου 2023 |
56% |
Καμία |
1 Απριλίου 2026 |
28% |
Υψηλή |
1 Οκτωβρίου 2025 |
83% (940 TWh) |
Καμία |
1 Οκτωβρίου 2026 |
72% (811 TWh) |
Αυξημένη |
Σενάριο ENTSOG: Κανονικός Χειμώνας (Επαρκές LNG) |
29% (31 Μαρτίου 2027) |
0% |
Σενάριο ENTSOG: Κανονικός Χειμώνας (Περιορισμένο LNG) |
13% (31 Μαρτίου 2027) |
0% |
Σενάριο ENTSOG: Βαρύς Χειμώνας (Επαρκές LNG) |
11% (31 Μαρτίου 2027) |
-7% |
Σενάριο ENTSOG: Βαρύς Χειμώνας (Περιορισμένο LNG) |
11% (31 Μαρτίου 2027) |
-12% |
Η Σύγκριση με το 2022 και η Εικόνα των Τιμών (TTF)
Αν και οι απόλυτες τιμές του ευρωπαϊκού δείκτη αναφοράς TTF παραμένουν χαμηλότερες από το ιστορικό υψηλό των 340 €/MWh τον Αύγουστο του 2022, τα προστατευτικά μαξιλάρια ασφαλείας είναι σήμερα πολύ πιο περιορισμένα. Το 2022 η Ευρώπη κατάφερε να γεμίσει τις αποθήκες της στο 95% (1.060 TWh) πριν την έναρξη του χειμώνα, δηλαδή κατά 250 TWh περισσότερο από ό,τι διαθέτει σήμερα.
Η πορεία του TTF αποτυπώνει την αβεβαιότητα της αγοράς:
-
Αρχές 2026: Διακύμανση σε φυσιολογικά επίπεδα μεταξύ 28 €/MWh και 40 €/MWh.
-
Μάρτιος 2026: Αύξηση άνω του 60% λόγω των γεγονότων στον Ορμούζ, με τη μεταβλητότητα να φτάνει το 160%.
-
Ιούνιος 2026: Υποχώρηση κοντά στα 49 €/MWh μετά την εκεχειρία.
-
Σεπτέμβριος – Οκτώβριος 2026: Νέο κύμα ανόδου λόγω της καθυστέρησης αναπλήρωσης των αποθεμάτων, με τον μέσο όρο Σεπτεμβρίου στα 76,48 €/MWh και κορύφωση στα 86 €/MWh στις 13 Οκτωβρίου (το υψηλότερο επίπεδο από τον Δεκέμβριο του 2022).
-
Η Ελληνική Αγορά σε Αριθμούς: Αλματώδης Αύξηση Εξαγωγών
Τα στοιχεία κατανομής φυσικού αερίου στα σημεία εξόδου του ελληνικού συστήματος μεταφοράς (ΕΣΦΑ) για το πρώτο εννεάμηνο του 2026 αποκαλύπτουν μια εντυπωσιακή δομική αλλαγή. Η συνολική διακίνηση αυξήθηκε κατά 13%, φτάνοντας τις 63,5 TWh από 56,4 TWh το αντίστοιχο διάστημα του 2025.
Η Εγχώρια Ζήτηση έναντι των Εξαγωγών
Πίσω από τη συνολική αύξηση κρύβεται μια σαφής διαφοροποίηση:
-
Εγχώρια Κατανάλωση: Σημείωσε μικρή υποχώρηση κατά 3%, πέφτοντας από τις 51,3 TWh στις 49,9 TWh.
-
Εξαγωγές: Σχεδόν τριπλασιάστηκαν (+169%), σημειώνοντας κατακόρυφη αύξηση από τις 5,1 TWh στις 13,6 TWh.
Χωρίς τη σημαντική αύξηση των εξαγωγών κατά 8,5 TWh, η συνολική δραστηριότητα στο ελληνικό σύστημα φυσικού αερίου θα ήταν αρνητική. Πλέον, ένα στα πέντε κυβικά μέτρα φυσικού αερίου που εισέρχονται στην Ελλάδα επανεξάγεται προς τις γειτονικές χώρες.
Διάρθρωση Εγχώριας Κατανάλωσης
Στην εσωτερική αγορά, η ηλεκτροπαραγωγή συνεχίζει να αποτελεί τον βασικό πυλώνα ζήτησης:
-
Ηλεκτροπαραγωγή: Απορρόφησε 33,2 TWh (μείωση 3%), καλύπτοντας τα 2/3 της εγχώριας κατανάλωσης.
-
Δίκτυα Διανομής (Οικιακή/Εμπορική χρήση): Αυξήθηκε κατά 6%, φτάνοντας τις 10,0 TWh.
-
Βιομηχανία: Υποχώρησε κατά 10%, διαμορφούμενη στις 6,8 TWh.
Τον Σεπτέμβριο του 2026, ενώ η εγχώρια κατανάλωση μειώθηκε κατά 22% σε μηνιαία βάση λόγω χαμηλότερης ζήτησης στην ηλεκτροπαραγωγή, οι εξαγωγές αυξήθηκαν κατά 4% φτάνοντας τις 1,74 TWh (28% των συνολικών εκροών του συστήματος). Το γεγονός αυτό αποδεικνύει ότι ο εξαγωγικός χαρακτήρας της χώρας αποκτά πλέον μόνιμα και δομικά χαρακτηριστικά.
-
Η Αλλαγή του Μίγματος Εφοδιασμού: Το LNG ως Ρυθμιστικός Παράγοντας
Οι συνολικές εισαγωγές φυσικού αερίου στην Ελλάδα αυξήθηκαν κατά 13% στο πρώτο εννεάμηνο του 2026, με το υγροποιημένο φυσικό αέριο (LNG) να καλύπτει εξ ολοκλήρου αυτή την αύξηση.
Η Αύξηση της Συμβολής του LNG
Οι εισαγωγές LNG αυξήθηκαν κατά 32%, φτάνοντας τις 30,2 TWh. Η αύξηση αυτή κατανέμεται ως εξής:
-
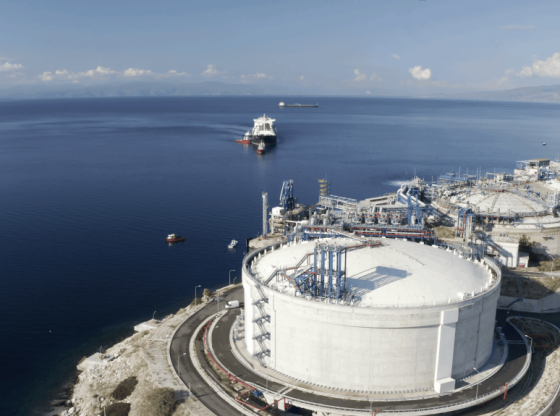
Τερματικός Σταθμός Ρεβυθούσας: Διακίνησε 24,3 TWh (αύξηση 2,6 TWh).
-
FSRU Αλεξανδρούπολης: Προσέθεσε 5,8 TWh (αύξηση 4,8 TWh), αποδεικνύοντας τη σημασία του για την υποστήριξη των εξαγωγικών ροών προς τον Βορρά.
Αντίθετα, οι εισαγωγές μέσω αγωγών παρέμειναν ουσιαστικά σταθερές στις 33,4 TWh (-1%). Οι ροές από το Σιδηρόκαστρο (ρωσικό αέριο) διαμορφώθηκαν στις 25,4 TWh, ενώ οι ροές του TAP μέσω Νέας Μεσημβρίας σημείωσαν μικρή υποχώρηση 3% στις 8,0 TWh.
Προέλευση Φορτίων και Χαρακτηριστικά Αλυσίδας Εφοδιασμού
Τα στοιχεία του ΔΕΣΦΑ για τη Ρεβυθούσα προσφέρουν χρήσιμα συμπεράσματα:
-
Μέγεθος Φορτίων: Εκφορτώθηκαν 32 δεξαμενόπλοια συνολικού όγκου 24,25 TWh, έναντι 36 πλοίων και 22,41 TWh το 2025. Παρατηρείται στροφή προς μεγαλύτερα φορτία (κατηγορίας 1 TWh αντί για 0,5 TWh), γεγονός που μειώνει το μοναδιαίο κόστος μεταφοράς αλλά αυξάνει το ρίσκο σε περίπτωση καθυστέρησης κάποιας παράδοσης.
-
Χώρες Προέλευσης: Οι Ηνωμένες Πολιτείες αποτέλεσαν τον κυριότερο προμηθευτή με 17,88 TWh (74% του συνολικού LNG της Ρεβυθούσας), ακολουθούμενες από τη Νιγηρία με 4,16 TWh (17%). Άλλες χώρες, όπως το Κονγκό, η Αλγερία, η Αίγυπτος και η Μαυριτανία, κάλυψαν το υπόλοιπο 9%.
Αξίζει να σημειωθεί ότι κανένα φορτίο δεν προήλθε απευθείας από το Κατάρ. Συνεπώς, η Ελλάδα δεν αντιμετωπίζει άμεσο πρόβλημα επάρκειας φυσικών ποσοτήτων από την κρίση στον Περσικό Κόλπο, αλλά επηρεάζεται άμεσα από τις τιμές spot, καθώς τα αμερικανικά φορτία τιμολογούνται με βάση τον δείκτη TTF.
-
Ο Κάθετος Διάδρομος (Vertical Corridor) και το Ιδιαίτερο Προφίλ Κινδύνου της Ελλάδας
Η σταδιακή εδραίωση του Κάθετου Διαδρόμου (Vertical Corridor) —του δικτύου υποδομών που συνδέει τα ελληνικά λιμάνια και τους τερματικούς σταθμούς με τη Βουλγαρία, τη Ρουμανία, τη Μολδαβία, την Ουκρανία και την Ουγγαρία— προσφέρει σημαντικό στρατηγικό πλεονέκτημα στην περιοχή. Παράλληλα όμως, η ανάλυση της Grant Thornton αναδεικνύει ότι η ελληνική αγορά παρουσιάζει ένα πιο συγκεντρωμένο προφίλ κινδύνου σε σύγκριση με τη Δυτική Ευρώπη.
Οι Τέσσερις Αδυναμίες του Ελληνικού Συστήματος:
-
Έλλειψη Υπόγειων Εγκαταστάσεων Αποθήκευσης: Η Ελλάδα δεν διαθέτει εγχώριες υποδομές αποθήκευσης φυσικού αερίου για τη διατήρηση στρατηγικών αποθεμάτων.
-
Υψηλή Έκθεση στις Τιμές Spot του LNG: Η απουσία μακροπρόθεσμων συμβολαίων αφήνει τους εγχώριους προμηθευτές εκτεθειμένους στις διακυμάνσεις της διεθνούς αγοράς.
-
Μεγάλη Εξάρτηση της Ηλεκτροπαραγωγής: Τα 2/3 του εισαγόμενου αερίου καταναλώνονται για την παραγωγή ρεύματος, με αποτέλεσμα οι αυξήσεις στο αέριο να μετακυλίονται άμεσα στους λογαριασμούς ηλεκτρικής ενέργειας.
-
Η Πρόκληση της Σταδιακής Απομάκρυνσης από το Ρωσικό Αέριο: Μέχρι τον Νοέμβριο του 2027, η Ελλάδα καλείται να αντικαταστήσει πλήρως τις ροές μέσω Σιδηροκάστρου (που καλύπτουν το 40% των εισαγωγών) στο πλαίσιο της ευρωπαϊκής πολιτικής απεξάρτησης.
-
Προτεινόμενα Μέτρα Πολιτικής και Στρατηγικής Δράσης
Για την αντιμετώπιση αυτών των δομικών προκλήσεων, η ανάλυση της Grant Thornton προτείνει τέσσερις βασικούς άξονες δράσης για την ενίσχυση της ενεργειακής ασφάλειας και τη σταθεροποίηση της αγοράς:
-
Σύναψη Μεσοπρόθεσμων και Μακροπρόθεσμων Συμβολαίων LNG: Μετάβαση από την εξάρτηση από την αγορά spot σε μακροχρόνιες συμφωνίες προμήθειας, αξιοποιώντας εργαλεία όπως η ευρωπαϊκή πλατφόρμα AggregateEU και παρέχοντας κρατικές εγγυήσεις για την ελάφρυνση του χρηματοοικονομικού κινδύνου των εισαγωγέων. Παράλληλα, απαιτείται διεύρυνση της βάσης των προμηθευτών.
-
Διεξαγωγή Συντονισμένων Stress Tests στον Κάθετο Διάδρομο: Συνεργασία των διαχειριστών υποδομών (TSOs) των εμπλεκόμενων χωρών για τη διενέργεια ασκήσεων προσομοίωσης ακραίων καταστάσεων πριν από τις περιόδους αιχμής του χειμώνα. Στόχος είναι η βέλτιστη κατανομή της μεταφορικής ικανότητας και ο αποτελεσματικός συντονισμός σε περιπτώσεις έκτακτης ανάγκης.
-
Προετοιμασία για την Πλήρη Υποκατάσταση του Ρωσικού Αερίου: Σχεδιασμός της σταδιακής αντικατάστασης των 25,4 TWh του Σιδηροκάστρου με ποσότητες LNG και εναλλακτικές ροές μέσω αγωγών, ώστε να αποφευχθούν πιθανές ελλείψεις ή απότομες διακυμάνσεις τιμών πριν από την προθεσμία του Νοεμβρίου 2027.
-
Διαχείριση της Μετακύλισης του Κόστους στην Ηλεκτρική Ενέργεια: Εφαρμογή μηχανισμών προστασίας και εργαλείων αντιστάθμισης κινδύνου (hedging) για τον περιορισμό της επίπτωσης των αυξήσεων του φυσικού αερίου στις τιμές χονδρικής και λιανικής ηλεκτρικού ρεύματος.
Συμπέρασμα
Ο επερχόμενος χειμώνας αποτελεί μια ουσιαστική δοκιμασία για την ελληνική αγορά ενέργειας. Οι απαραίτητες υποδομές (Ρεβυθούσα, FSRU Αλεξανδρούπολης, αγωγοί IGB και TAP) βρίσκονται σε λειτουργία και αποδεικνύουν στην πράξη την επιχειρησιακή τους αξία.
Ωστόσο, η διατήρηση και η περαιτέρω ενίσχυση του ρόλου της Ελλάδας ως περιφερειακού διαμετακομιστικού κόμβου απαιτεί τη μετάβαση από το στάδιο της κατασκευής υποδομών στο στάδιο της οργανωμένης διαχείρισης κινδύνου. Η θεσμοθέτηση κατάλληλου ρυθμιστικού πλαισίου, η σύναψη σταθερών εμπορικών συμβάσεων και ο συντονισμός σε περιφερειακό επίπεδο θα καθορίσουν το κατά πόσο η χώρα θα μπορέσει να αξιοποιήσει το στρατηγικό της πλεονέκτημα με όρους μακροπρόθεσμης σταθερότητας.