

Η ενεργειακή μετάβαση στην Ελλάδα βρίσκεται σε ένα κομβικό σημείο μετασχηματισμού. Η αλματώδης αύξηση της διείσδυσης των Ανανεώσιμων Πηγών Ενέργειας (ΑΠΕ) στο εγχώριο ηλεκτρικό μίγμα αναδιαμορφώνει πλήρως τους όρους λειτουργίας της αγοράς.
Ενώ η μαζική ένταξη φωτοβολταϊκών και αιολικών πάρκων φέρνει τη χώρα πιο κοντά στους «πράσινους» στόχους της, παράλληλα αναδεικνύει τις δομικές προκλήσεις του συστήματος, όπως τα φαινόμενα περικοπών παραγωγής και τις μηδενικές ή αρνητικές τιμές κατά τις ώρες αιχμής. Σε αυτό το διαρκώς μεταβαλλόμενο περιβάλλον, όπου η γεωπολιτική αβεβαιότητα και οι διακυμάνσεις στις τιμές του φυσικού αερίου διατηρούν τη νευρικότητα στην αγορά, η ανάγκη για ευελιξία καθίσταται επιτακτική, μετατρέποντας την αποθήκευση ενέργειας στον ακρογωνιαίο λίθο της επόμενης μέρας.
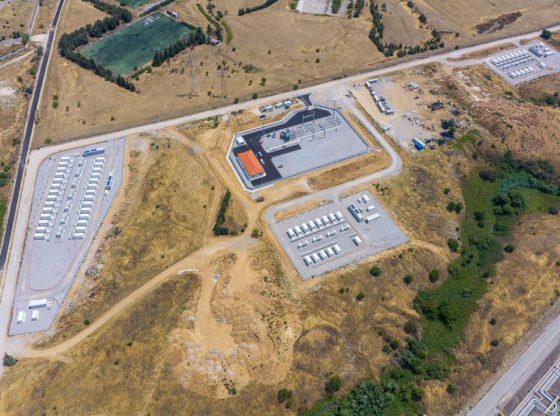
Σύμφωνα με τα ευρήματα της έκθεσης της Aurora Energy Research με τίτλο «RES and BESS market outlook for SEE and CEE», η έντονη μεταβλητότητα των τιμών χονδρικής λειτουργεί καταλυτικά για την κερδοφορία των συστημάτων αποθήκευσης με μπαταρίες (BESS). Τα στοιχεία δείχνουν ότι μια αυτόνομη μονάδα αποθήκευσης διάρκειας δύο ωρών που θα τεθεί σε λειτουργία το 2027 μπορεί να επιτύχει εσωτερικό βαθμό απόδοσης (IRR) της τάξης του 11% με 12%. Το ποσοστό αυτό είναι αισθητά υψηλότερο —περίπου κατά δύο ποσοστιαίες μονάδες— σε σύγκριση με αντίστοιχα έργα που προγραμματίζονται να συνδεθούν στο δίκτυο προς το τέλος της δεκαετίας (2030).
Η δυναμική αυτή εξηγείται από το γεγονός ότι οι τιμές χονδρικής ηλεκτρικής ενέργειας παραμένουν σε υψηλά επίπεδα, κινούμενες μεσοσταθμικά γύρω στα 100 ευρώ ανά μεγαβατώρα. Η ελληνική αγορά εξακολουθεί να επηρεάζεται άμεσα από τις διακυμάνσεις στις διεθνείς τιμές του φυσικού αερίου, το οποίο καλύπτει σημαντικό μερίδιο της ηλεκτροπαραγωγής.
Καθώς οι ΑΠΕ παράγουν μαζικά ενέργεια κατά τις ώρες αιχμής της ηλιοφάνειας ή των ανέμων, η υπερπαραγωγή οδηγεί σε φαινόμενα συμπίεσης των τιμών (cannibalization). Την ίδια στιγμή, οι μπαταρίες αξιοποιούν τις ευρείες ενδοημερήσιες διακυμάνσεις, αποθηκεύοντας ενέργεια όταν οι τιμές είναι χαμηλές ή μηδενικές και διοχετεύοντάς την στο σύστημα όταν η ζήτηση κορυφώνεται.
Παράλληλα, οι προοπτικές της αγοράς επηρεάζονται από τις ευρύτερες ευρωπαϊκές εξελίξεις γύρω από την απεξάρτηση από το ρωσικό φυσικό αέριο. Τυχόν πλήρης διακοπή των εναπομεινασουσών ροών μέσω αγωγών ή υγροποιημένου φυσικού αερίου (LNG) θα μπορούσε να προκαλέσει πρόσθετες αυξήσεις στις τιμές των καυσίμων και της ηλεκτροδότησης.
Ωστόσο, οι αναλυτές επισημαίνουν ότι, παρά τις βραχυπρόθεσμες επενδυτικές ευκαιρίες που προσφέρει η αστάθεια, η αγορά ενδέχεται να βιώσει εκ νέου ρυθριστικές παρεμβάσεις ή αλλαγές πολιτικής εφόσον οι τιμές πιέσουν υπερβολικά τους καταναλωτές. Αυτό σημαίνει ότι τα παράθυρα υψηλής αποδοτικότητας για τα νέα έργα ενδέχεται να αποδειχθούν συγκυριακά και όχι μόνιμα δομικά χαρακτηριστικά της αγοράς.